Projeto enviado à Assembleia inclui dívidas de ICMS, IPVA e ITCD e ainda depende de aprovação.
Ceará | Redação em 22 de outubro de 2026 | Leitura de até 5 minutos

O Governo do Ceará encaminhou à Assembleia Legislativa, em 21 de outubro de 2026, o projeto do Programa de Recuperação Fiscal de 2026. A proposta busca facilitar a regularização de débitos com o Estado por meio de descontos de até 100% em multas e juros e de alternativas de pagamento à vista ou parcelado, segundo a Casa Civil.
O texto contempla débitos com fato gerador até 30 de abril de 2026. O anúncio corresponde ao envio de uma proposta legislativa e, por si só, não comprova que as condições já estejam disponíveis para adesão.
Quais dívidas estão previstas
O projeto abrange o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), o Imposto sobre a Propriedade de Veículos Automotores (IPVA) e o Imposto sobre Transmissão Causa Mortis e Doação (ITCD). Também inclui taxas do Departamento Estadual de Trânsito do Ceará e condições especiais para dívidas de operações de crédito do antigo Banco do Estado do Ceará.

O percentual máximo anunciado se refere a multas e juros. Não significa, portanto, perdão integral do valor original do tributo, nem desconto automático de 100% para todos os contribuintes.
Prazo proposto para adesão
Conforme a mensagem descrita pela Casa Civil, a adesão será facultativa e deverá respeitar os requisitos legais. O pagamento da parcela única ou da primeira prestação até 30 de dezembro é o marco previsto para formalizar a participação.
O comunicado não detalha a quantidade de parcelas nem a distribuição dos descontos por modalidade. Essas informações são necessárias para que cada contribuinte possa avaliar o custo efetivo da negociação.
Tramitação será decisiva
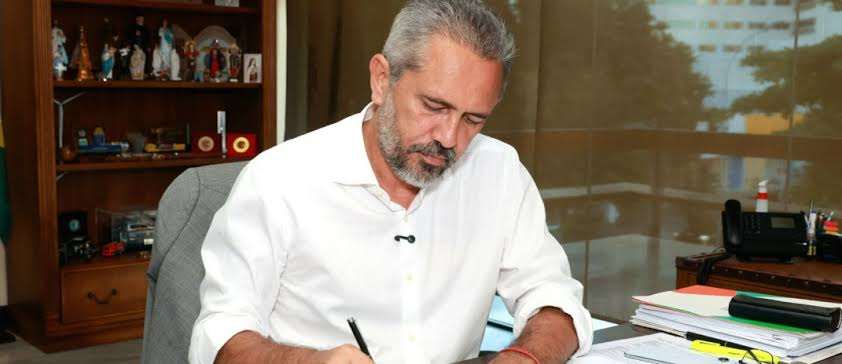
Em declaração divulgada pela assessoria, o governador Elmano de Freitas defendeu a medida como uma oportunidade para regularizar dívidas e apoiar a atividade econômica. Ele também pediu apoio dos deputados à aprovação do projeto.
O próximo passo é acompanhar a análise da Assembleia e a publicação das regras definitivas. Até essa confirmação, contribuintes devem tratar os benefícios e prazos como condições propostas, sujeitas à tramitação legislativa.